
NISAの不動産投資信託は成長投資枠のみ|メリット・デメリット、選び方や割合をわかりやすく解説
2026.10.01
2026.10.20
NISAは2024年に新NISAとなって使い勝手が良くなり、不動産投資信託も以前より有利に使える制度となりました。
新NISAでは、年間最大360万円・生涯1,800万円までの投資枠を活用して、不動産投資信託の分配金や株式投資の利益を非課税で受け取れるため、NISAの枠を不動産投資信託にどう分散させるか、お悩みの方が多いのではないでしょうか。
今回は首都圏で不動産投資家さまの資産形成をサポートしている『未来の財託』が、NISAの枠を不動産投資信託に分散させるメリット・デメリット、J-REITの選び方や割合などを、わかりやすく解説します。
ご自身の投資方針に合うNISAの活用方法を明確にするために、ぜひ最後までご確認ください。
Contents
NISAの不動産投資は3種類|不動産投資信託は成長投資枠のみ
NISAには「つみたて投資枠」「成長投資枠」の2つの枠があり、不動産に特化した商品を買えるのは成長投資枠のみです。
はじめに、NISAの不動産投資の全体像を簡単にご紹介します。
NISAの不動産投資を簡単図解
NISAの概要は以下のとおりです。
NISAで買えるのは「不動産投資信託(REIT)」で、実物の不動産を所有・経営する「不動産投資(現物投資)」とは異なります。
| 枠の種類 | つみたて投資枠 | 併用可 成長投資枠 |
|---|---|---|
| 年間投資枠 |
120万円 (積立のみ / 一括不可) |
240万円 (一括・積立どちらも可) |
| 非課税保有期間 | 一生涯(無期限) | |
| 非課税保有限度額 (総枠) |
1,800万円
※成長投資枠は、そのうち最大1,200万円まで利用可能
|
|
|
不動産の投資対象 (ここが重要) |
【単体投資は不可】 投資信託のみ
|
【対象は以下のとおり】 100%不動産特化も可能
|
| 対象年齢 | 18歳以上 | |
NISAの成長投資枠で買える不動産投資信託3種類の特徴は、以下のとおりです。
| 種類 | 特徴 |
|---|---|
| ①J-REIT個別銘柄 (◯◯投資法人) | ・単体の銘柄をご自身で選ぶ ・複数銘柄に分散するには相応の資金が必要 ・証券会社での分配金の受取方法を「株式数比例配分方式」に設定 ・特定のオフィスや物流施設を応援し、高い分配金(年4〜5%等)を狙い撃ちしたい方におすすめ |
| ②J-REIT ETF | ・ETF自体も上場しており、中身は複数のJ-REIT ・東証REIT指数などに連動し、1本で複数のJ-REITに分散できる ・証券会社での分配金の受取方法を「株式数比例配分方式」に設定 ・リアルタイムの価格で売買し、コスト(信託報酬)を抑えたい方におすすめ |
| ③REIT投資信託 | ・ファンド自体は非上場で中身は上場しているJ-REIT ・複数のREITに分散 ・少額から積立しやすく、海外REITを含む商品もある ・非上場の投資信託は、設定にかかわらず自動的に非課税 ・100円〜数千円の少額から積み立てをしたい方におすすめ |
NISAのつみたて投資枠・成長投資枠の違い
NISAのつみたて投資枠・成長投資枠の違いは以下のとおりで、つみたて投資枠ではREIT単体の投資信託は買えません。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| REIT単体の投資信託 | 購入不可(対象商品なし) | 購入可能(主力) |
| 不動産への投資方法 | ・REITが組み込まれた「バランス型投信」を選ぶ ・金融庁が指定する条件を満たした投資信託(主に株式中心)に限られる ・不動産にも投資したい場合は、REITが含まれる「バランス型投信(複合資産型)」を選ぶ | ・「REIT専門の投資信託」を直接選べる ・国内REIT専門だけでなく海外REITを含む投資信託も幅広く選べる |
| 向いている買い方 | 株式や債券と一緒にまとめて積立 | ・REIT単体に積立・一括両方で購入できるため、REIT専門の投資信託を毎月積み立てたい場合はこちらを選ぶ |
成長投資枠は、「毎月分配型の投資信託」はNISAの対象外で、信託報酬(手数料)が高い商品も混在している点にご注意ください。
商品の対象枠は目論見書の表紙で確認
ご自身がNISAのどちらの枠で投資できるかは、投資信託の「交付目論見書」で正確な情報をご確認いただけます。
証券会社の商品ページ
↓
交付目論見書PDFを開く
↓
表紙右上のNISA対象区分を確認
↓
使いたい枠の記載があれば購入可能
信託報酬や決算頻度も、あわせて確認しましょう。
首都圏で不動産投資にご興味をお持ちの方は、未来の財託「KAZAMIDORI OWNER’s」へご登録下さい。
30秒で完了する無料登録で、収益物件の限定情報をご確認いただけます。
NISAで不動産投資信託を買うメリット・デメリット
ここからは、NISAで買える不動産投資信託の中でもっとも少額から始められる「REIT投資信託(以下、ファンドとも呼びます)」にスポットを当てて、メリット・デメリットなどをご紹介します。
メリットは「少額での分散・インフレ耐性」
REIT投資信託の主なメリットは、以下のとおりです。
- 少額から国内外の不動産に分散投資できる
- インフレ時には不動産価値や賃料の上昇に伴って、基準価額や分配金の上昇が期待できる
ただし、インフレ局面では金利上昇(借入コスト増)の影響も同時に受けるため、株式や債券中心のポートフォリオに組み合わせて「相互補完」の態勢を整えることが、分散投資の効果を高めるコツです。
デメリットは「金利・市況による価格変動」と「特別分配金によるNISA枠の無駄遣い」
NISA口座で投資をして損失が出ても以下ができないため、損失が資産減少に直接影響します。
- 給与など他の所得との損益通算(他の所得から損失を差し引いて税金を抑えること)
- 繰越控除(翌年に損失を繰り越して翌年の税金を抑えること)
NISAは高額な非課税枠ばかりが注目されがちですが、デメリットもしっかり把握しておきましょう。
REIT投資信託の最大のデメリットは、金利上昇や市況悪化で価格が動く点です。
価格変動は避けられないため、自身のリスク許容度を超えない額から、長期保有を前提に投資のポートフォリオを構築することが大切です。
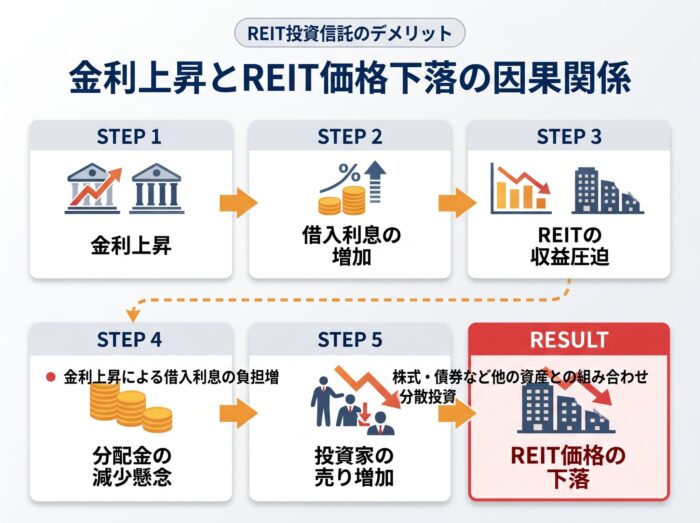
- REITは金融機関からの借入金を活用して物件を取得しているため、金利の上昇によって利息の負担が増し、収益が圧迫されて価格が下がりやすくなる
- 証券取引所に上場しているため、株式市場全体のパニック売りに巻き込まれ、不動産の実体経済とは関係なく値下がりすることもある
- 景気後退期にはオフィスの空室率上昇や商業施設のテナント退去が懸念され、実際に収益が悪化する前にREIT価格が先回りして下落することもある
上記のようなデメリットへの主な対策は、以下のとおりです。
- 株式・債券など他の資産と組み合わせてポートフォリオを構築する
- 急落時に長期目線を保って狼狽売りを避ける
- 複数セクターに分散されたファンドを選ぶ
また、REIT投資信託の分配金は以下2種類で、利回りが高く見えても「元本を取り崩しているだけ」の商品もあるため、「分配金の原資確認」がNISAのメリットをフル活用する重大なポイントです。
- 普通分配金:運用益から支払われる分配金
- 元本払戻金(特別分配金):元本の一部を払い戻しているだけ
※「元本払戻金(特別分配金)」は、課税口座であっても元々非課税という点も、NISA枠の無駄遣いになる大きな要因です。
元本払戻金のファンドの特徴は、以下のとおりです。
- 基準価額が長期的に右肩下がり
- 分配金の額が毎期の運用益の範囲内に収まっておらず、運用益を超える額が分配されている
- 分配金の利回りが高い(実際には高いように見えるだけ)
NISAで失敗を避けやすい不動産投資信託の選び方
NISAで不動産投資をする場合にはREIT投資信託は最も少額から始められる選択肢ですが、損失は避けたいですよね。
失敗をなるべく回避するポイントは、以下のとおりです。
- 【特に投資初心者の方】J-REIT個別銘柄よりREIT投資信託を選ぶ
- 信託報酬が低いインデックス型を優先|年0.15%〜0.3%が目安
- 純資産総額が少なすぎる商品は避ける|30〜50億円以上が目安
- 分配頻度より「再投資のしやすさ」で選ぶ
【特に投資初心者の方】J-REIT個別銘柄よりREIT投資信託を選ぶ
J-REIT(個別銘柄)はご自身で銘柄分析をする必要があるため、投資初心者の方には、1つの商品で複数銘柄に自動分散できる「REIT投資信託」の選択をおすすめします。
| 比較項目 | REIT投資信託 | J-REIT(個別銘柄) |
|---|---|---|
| 分散のしやすさ | ・銘柄選定の手間無く、1銘柄で自動分散できる | ご自身で複数銘柄を選ぶ必要がある |
| 管理・分析の手間 | ・運用会社におまかせ | ・物件や財務の分析が必要 (物件種別、物件の稼働率、有利子負債など) |
| 値動きの安定性 | 全体平均で比較的安定 | 個別事情(トラブル・減配等)で変動しやすい |
| 費用面など | ・信託報酬が発生(年0.15%〜1.5%程度) ・(リアルタイム売買以外)注文から現金化(または口座反映)まで時間がかかる(数営業日) | ・信託報酬がかからないのでコスト面で有利 ・東証で売買できる個別銘柄なら売却スピードが早い |
信託報酬が低いインデックス型を優先|年0.15%〜0.3%が目安
NISAは長期運用を前提として活用する方が多いと思いますので、REIT投資信託を選ぶ際は、保有コストである「信託報酬」が低い商品を優先することをおすすめします。
信託報酬は、ファンドの成績に関わらず差し引かれ続けるため、保有期間が長くなるほど費用負担が大きくなります。
REIT投資信託は以下2種類で、「アクティブ型」は高い分配金利回りを狙える商品もありますが、人件費や調査費用がかかるため信託報酬が高く設定されています。
- インデックス型:市場平均(東証REIT指数など)に連動
- アクティブ型:ファンドマネージャーが独自に銘柄を選定して高リターンを目指す
コストをかけた分だけ成果が伸びるとは限らないため、低コストで市場全体に手軽に分散できる「インデックス型」を選ぶのが基本で、国内REITのインデックスファンドであれば、年0.15%〜0.3%程度が標準的な水準です。
ネット上の「REIT利回りランキング」の上位には、「信託報酬が高めのアクティブファンド」「元本を取り崩すことで目先の分配金が高く見える商品」が混ざっていることがあります。
純資産総額が少なすぎる商品は避ける|30〜50億円以上が目安
純資産が少なすぎる商品は運用が続けられなくなり強制終了する「早期償還(繰上償還)」のリスクが高いため、純資産総額が極端に少ないファンドは避けることをおすすめします。
長期で積み立てる前提のNISAでは、途中で運用が終わると非課税枠内での運用プランが崩れてしまいます。
純資産総額は最低でも30〜50億円以上(できれば100億円以上)で、なおかつ右肩上がりに成長しているファンドを選ぶのが安全です。
純資産総額は、目論見書や運用レポートで簡単に確認できます。
分配頻度より「再投資のしやすさ」で選ぶ
NISAで長期積立をするなら、目先の分配金の多さではなく、利益をファンド内で効率よく再投資できる商品を選ぶことをおすすめします。
なお、分配金を現金で受け取ると、それを再投資する際に「新たなNISA非課税枠」を消化することになり複利効果が弱まります。
効率よく資産を増やしたい場合には、購入時の設定で「分配金再投資コース」を選択したうえで、決算頻度が少ない商品(年1〜2回決算型など)を検討しましょう。
こちらの記事で、資産運用の加速を実感できる資産額をご確認いただけます。
〈関連ページ〉資産運用の加速・複利効果を実感するのはいくらから|1,000万を超えたら早い、世界が変わるは本当か
NISAで不動産投資信託を買うなら割合はどのくらいにするべき?
すでにNISAで株式インデックスファンドを中心に運用している方もいらっしゃると思います。
次に、NISAで不動産投資信託を買う場合の、バランスの良い割合の考え方もご紹介します。
オルカンやS&P500とREIT投資信託の違いと選び方
オルカン(全世界株式)やS&P500とREIT投資信託の違いは以下のとおりです。
- オルカン:先進国から新興国まで、地球上の主要な企業(約3,000社)を丸ごと買う
- S&P500:世界をリードする米国トップ企業500社だけに絞って買う
- REIT投資信託:オフィスビル、商業施設、物流倉庫、マンションなどの「建物と土地」をまとめて間接的に買う
「オルカンやS&P500」は企業の利益・成長を収益源とする株式インデックスファンド、「REIT投資信託」は不動産の賃料収入と不動産価値を収益源とするファンドで、値動きを左右する要因が異なるため、どれか1つを選ぶのではなく、組み合わせて保有することをおすすめします。
なお、年によって成績の優劣が入れ替わるため、直近の成績だけで「株式インデックスからREIT投資信託へ乗り換える」といった判断をしないことが大切です。
株式中心ならREIT投資信託の比率は5〜10%程度が目安
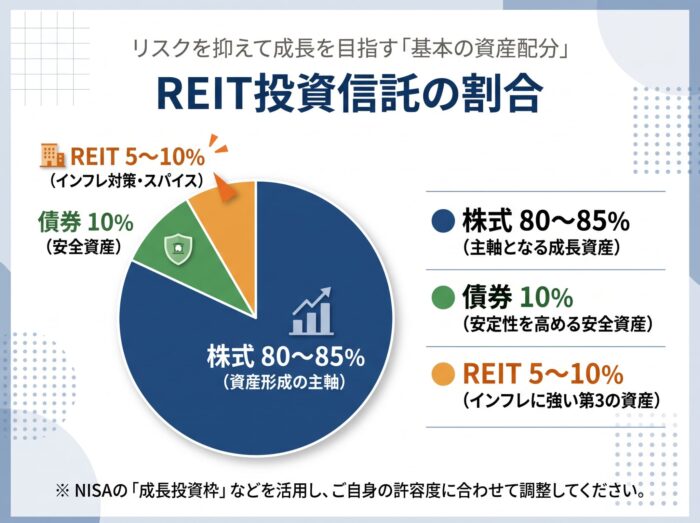
すでに株式インデックスファンドを保有している場合、REIT投資信託の割合は5〜10%程度(多くても15%以内)に抑えるのが無難です。
REITは株式市場と比較して市場規模が小さいため、両者が同じ値動きをしている場合でも、REITは価格変動が大きくなりやすく、比率を高くしすぎるとポートフォリオ全体の値動きが荒くなるためです。
REIT投資信託は、運用の主役ではなく、「株式中心のポートフォリオにインフレ耐性や分散効果をプラスする役割」として活用することをおすすめします。
NISAと不動産投資Q&A
最後に、NISAや不動産投資について、未来の財託がよくいただく質問・回答をご紹介します。
Q. 不動産投資信託と現物不動産への投資はどちらがいい?
A. 不動産投資信託と現物不動産への投資の主な違いは、以下のとおりです。
ローン利用や物件管理の手間をかけたくない方には「REIT投資信託」が向いています。
| 比較項目 | 不動産投資信託 | 現物不動産 |
|---|---|---|
| 投資対象 | 複数物件に分散 | 1〜数件の物件に集中 |
| 空室リスク | 全体への影響は抑えやすい | 収入が大きく変動しやすい |
| 最低投資額 | 少額から始めやすい | 大きな資金が必要 |
| 管理の手間 | 運用会社に任せられる | ローン・物件管理・修繕対応が必要 |
| 換金のしやすさ | 比較的短い手続きで現金化しやすい | 売却に時間がかかる |
こちらの記事で、不動産投資の種類ごとに、初期費用や利回りの目安をご確認いただけます。
〈関連ページ〉不動産投資はいくら必要・いくら儲かる|自己資金なし〜3000万円までの不動産投資方法を解説
不動産投資の相談ができるプロをお探しの方は未来の財託へお気軽にお問い合わせください。
「KAZAMIDORI OWNER’s」への無料登録で、収益物件の限定情報もご確認いただけます。
Q. 将来的に実物(現物)の不動産投資へステップアップすべき?
A. 不動産投資信託から始めた場合、必ずしも実物(現物)不動産投資へ進む必要はありません。
以下のような目的であれば、NISA口座でREIT投資信託を長期間保有し続けるだけで、リスクを最小限にして十分な不動産分散の効果が得られる可能性があります。
- 老後資金づくりとして手間をかけずに安定運用したい
- NISAの非課税メリットを最大限活かしたい
Q. NISA以外の節税方法はありますか?
A. NISA以外で、個人が活用できる節税方法は複数あります。
| 節税制度 | 概要 |
|---|---|
| iDeCo (個人型確定拠出年金) | ・掛金の全額が小規模企業共済等掛金控除 ・運用益が出た場合は非課税で個人年金受取時も控除がある ・原則60歳まで引き出せない点に注意が必要 |
| ふるさと納税 (寄附金控除) | ・自己負担2,000円を除き、上限額まで所得税・住民税から控除(納税先を国・お住まいの自治体から好みの自治体に移す) ・所得額に応じて、一定額までは自己負担2,000円で返礼品が受け取れる |
| 住宅ローン控除 | 年末のローン残高に応じて所得税(引ききれない分は住民税の一部)から一定額を控除 |
| 配当控除 | 総合課税を選んだ配当金に適用(NISA口座の分配金は非課税なので関係なし) |
| 特定口座(課税口座)の株式等の損益通算・繰越控除 | 売却損を配当・分配金や他の売却益と相殺し、3年間繰り越せる(NISA口座は対象外) |
| 不動産所得の損益通算 | 現物不動産で減価償却費などにより赤字が出た場合、給与所得と相殺できる |
不動産所得の損益通算について、こちらの記事でご確認いただけます。
〈関連ページ〉なぜ不動産投資で節税できる?節税額と節税にならないケースを専門用語なしで解説
個人事業主や経営者向けの、以下の制度もあります。
- 小規模企業共済:個人事業主や経営者の退職金制度で、掛金全額を所得額から差し引ける
- 青色申告特別控除:税務署の承認を得て一定ルールに従って確定申告を行うことで、事業所得から最大65万円を差し引ける
相続税の節税方法を、こちらの記事でご確認いただけます。
まとめ
NISAで不動産投資信託を始めるなら、成長投資枠で買える低コストなREIT投資信託を1本選び、分配金利回りの高さよりも「信託報酬」「資産の分散度」「価格変動リスク」を考慮して商品を選ぶことが、失敗を避けることにつながります。
NISAの成長投資枠を活用することで、100円からの少額で不動産に分散投資が可能です。
ただし、「分配金が元本の取り崩し(特別分配金)になっている」など、NISA枠を無駄遣いするケースもあるため、今回の記事でご紹介した情報を参考にしていただけると幸いです。
未来の財託は、不動産オーナー様に伴走して資産形成をサポートしております。
不動産投資に関する相談ができるプロをお探しの方は、お気軽にお問い合わせください。

 0120-210-341